Налог со сдачи квартиры: самозанятость, НДФЛ или патент
Автор — Артём Дроздовчтение — 8 минут
У собственника одной квартиры есть три основных законных варианта: платить налог на профессиональный доход (самозанятость, часть 1 статьи 4 закона от 27.11.2018 № 422-ФЗ), платить НДФЛ как обычное физическое лицо (подпункт 1 пункта 1 статьи 228 Налогового кодекса) или зарегистрировать ИП и купить патент (пункт 1 статьи 346.44 того же кодекса). Разница между ними — не только в ставке: отличаются отчётность, обязательные платежи сверху и то, что вы теряете, выбрав режим. Ниже — по порядку и с расчётом на одной квартире.
Самозанятость (налог на профессиональный доход)
Самый частый выбор для одной-двух квартир. Регистрация — в приложении «Мой налог», без визита в инспекцию и без отчётности (часть 4 статьи 5 и статья 13 закона № 422-ФЗ).
- Ставка: 4 %, если жильё снимает физическое лицо, и 6 %, если компания или ИП для своей предпринимательской деятельности (пункты 1 и 2 статьи 10 закона № 422-ФЗ).
- Новичкам даётся налоговый вычет 10 000 ₽ (части 1 и 2 статьи 12 закона № 422-ФЗ): пока он не исчерпан, ставки фактически 3 % и 4 %.
- Лимит дохода — 2,4 млн ₽ в год по всем доходам на этом режиме (пункт 8 части 2 статьи 4 закона № 422-ФЗ). Превысили — режим слетает до конца года (часть 19 статьи 5 того же закона), и дальше доход облагается НДФЛ, если в течение 20 календарных дней не перейти на упрощённую или патентную систему (часть 6 статьи 15 того же закона): ИП переходит со дня снятия с учёта как самозанятого, а кто не ИП — с регистрации предпринимателем в те же 20 дней.
- Режим применяется к найму жилых помещений. Сдача нежилого — апартаментов, которые по документам не жильё, гаража, кладовки — под НПД не подпадает (пункт 3 части 2 статьи 6 закона № 422-ФЗ).
- После каждого платежа вы обязаны сформировать чек в приложении и передать его нанимателю (части 1 и 3 статьи 14 закона № 422-ФЗ). Это не рекомендация, а обязанность; аккуратные наниматели чек спрашивают сами.
- Декларации нет (статья 13 закона № 422-ФЗ). Налог считает сама налоговая, уведомление приходит в приложение, платить нужно до 28-го числа следующего месяца (части 1–3 статьи 11 закона № 422-ФЗ).
Чего лишаетесь: на этом режиме нельзя использовать вычеты по НДФЛ (часть 8 статьи 2 закона № 422-ФЗ, пункт 3 статьи 210 Налогового кодекса). Если в этом году вы платите за лечение, учёбу или гасите ипотеку и собираетесь возвращать НДФЛ, доход от сдачи на НПД в расчёт не пойдёт.
НДФЛ: обычное физическое лицо
Ничего оформлять заранее не нужно: вы сдаёте квартиру, а весной следующего года подаёте декларацию 3-НДФЛ (подпункт 1 пункта 1 и пункт 3 статьи 228 Налогового кодекса).
- Ставка — 13 %; при годовом доходе свыше 2,4 млн ₽ к сумме превышения применяется повышенная ставка по действующей шкале (пункт 1 статьи 224 Налогового кодекса). Эти ставки и вычеты — для налогового резидента, то есть того, кто провёл в России не меньше 183 дней за 12 месяцев подряд (пункт 2 статьи 207 того же кодекса); собственник, который живёт за границей и резидентом не является, платит 30 % и без вычетов (пункт 3 статьи 224, пункты 2.1 и 3 статьи 210 того же кодекса).
- Декларация подаётся до 30 апреля следующего года (абзац второй пункта 1 статьи 229 Налогового кодекса), налог платится до 15 июля (пункт 4 статьи 228 того же кодекса).
- Если квартиру снимает компания, она сама удерживает НДФЛ и перечисляет его в бюджет (пункт 1 статьи 226 Налогового кодекса) — вы получаете плату уже за вычетом налога и ничего не декларируете.
- Лимита по сумме дохода нет, вид помещения значения не имеет (подпункт 1 пункта 1 статьи 228 Налогового кодекса).
Плюс режима один, но существенный: вы остаётесь обычным плательщиком НДФЛ и можете применять вычеты — имущественный при покупке жилья, социальные за лечение и обучение (подпункт 3 пункта 1 статьи 220, подпункты 2 и 3 пункта 1 статьи 219 Налогового кодекса). Иногда выгоднее заплатить 13 % и вернуть часть другим вычетом, чем платить 4 % и потерять право на возврат.
Патент: только для ИП
Патентная система доступна индивидуальным предпринимателям. Сдача в наём собственного жилья — один из видов деятельности, по которым патент выдают (пункт 1 статьи 346.44, подпункт 19 пункта 2 статьи 346.43 Налогового кодекса).
- Стоимость патента — 6 % от потенциально возможного дохода, который устанавливает региональный закон (пункт 1 статьи 346.48 и пункт 1 статьи 346.50 Налогового кодекса). Это не ваш фактический доход: заработали больше — доплачивать не нужно, заработали меньше — стоимость не уменьшится.
- Считать нужно не по советам, а по своему адресу: у ФНС есть калькулятор стоимости патента, где выбираются регион, вид деятельности и срок.
- Сверху ИП платит фиксированные страховые взносы за себя (пункт 1.2 статьи 430 Налогового кодекса) — независимо от того, была квартира сдана весь год или простояла. Размер взносов меняется ежегодно, актуальный смотрите на сайте налоговой.
- Взносы уменьшают стоимость патента: ИП без работников может зачесть их полностью (пункт 1.2 статьи 346.51 Налогового кодекса).
- Патент берут на срок от одного до двенадцати месяцев в пределах календарного года (пункт 5 статьи 346.45 Налогового кодекса), и его нужно оплатить в установленные сроки (пункт 2 статьи 346.51 того же кодекса).
Патент имеет смысл, когда квартир несколько или когда потенциальный доход по региону заметно ниже фактической платы. Ради одной квартиры заводить ИП обычно не стоит: появляются взносы, сроки оплаты и книга учёта доходов, которых не было (пункт 1 статьи 346.53 Налогового кодекса).
Сравнение
| Самозанятость | НДФЛ | Патент (ИП) | |
|---|---|---|---|
| кто может | физлицо и ИП (часть 1 статьи 4 закона № 422-ФЗ) | любое физлицо | только ИП |
| ставка | 4 % / 6 % | 13 % и выше по шкале — резиденту (пункт 1 статьи 224 Налогового кодекса), нерезиденту 30 % (пункт 3 той же статьи) | 6 % от потенциального дохода |
| отчётность | нет | 3-НДФЛ раз в год | нет (статья 346.52 Налогового кодекса), но есть книга учёта (пункт 1 статьи 346.53 того же кодекса) |
| платежи сверху | нет (часть 11 статьи 2 закона № 422-ФЗ) | нет | страховые взносы |
| лимит дохода | 2,4 млн ₽ в год | нет | лимит по всей деятельности ИП на патенте (подпункт 1 пункта 6 статьи 346.45 Налогового кодекса) |
| вычеты по НДФЛ | не применяются | применяются | не применяются (пункт 10 статьи 346.43 Налогового кодекса) |
| нежилое помещение | нельзя | можно | по видам деятельности региона (пункт 2 статьи 346.43 Налогового кодекса) |
Считаем на одной квартире
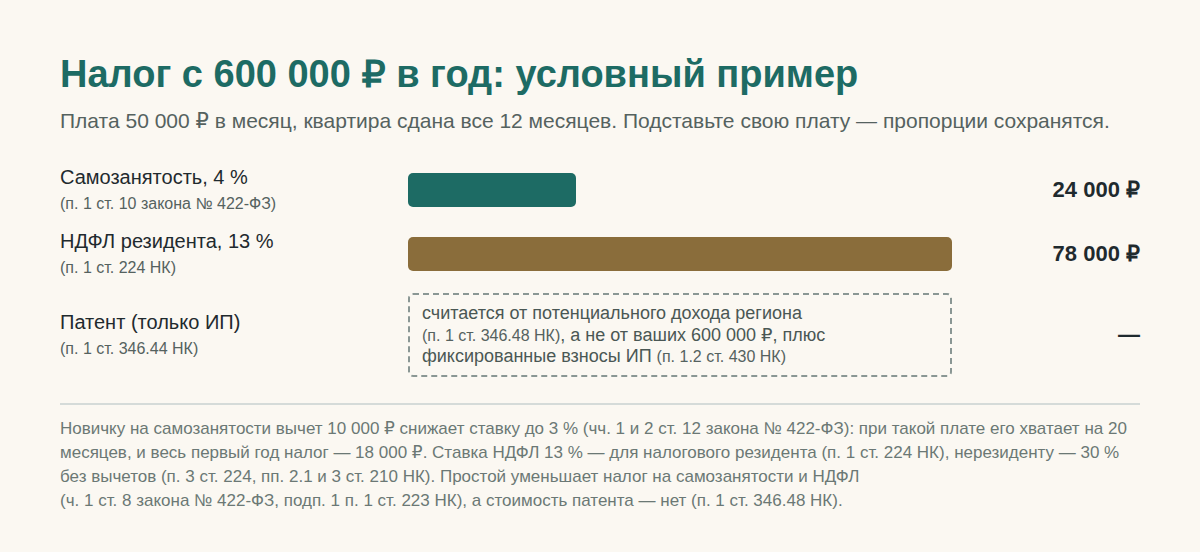
Возьмём условную плату — считайте по своей. Пусть квартиру снимает семья за 50 000 ₽ в месяц, коммунальные услуги наниматель платит отдельно по счётчикам, и квартира сдана все 12 месяцев.
Годовой доход: 600 000 ₽.
- Самозанятость: 4 % — 24 000 ₽ за год. Новичку вычет 10 000 ₽ снижает ставку до 3 % (часть 2 статьи 12 закона № 422-ФЗ), и при такой плате его хватает на 20 месяцев: весь первый год налог — 18 000 ₽, на четверть меньше.
- НДФЛ: 13 % — 78 000 ₽. Если в том же году вы возвращаете НДФЛ по другому основанию, реальная нагрузка может оказаться ниже.
- Патент: считается от потенциального дохода региона, а не от ваших 600 000 ₽, плюс фиксированные взносы ИП. Для одной квартиры в большинстве регионов получается дороже самозанятости.
Ещё две цифры, которые в расчёте забывают: месяц простоя между жильцами (это минус 50 000 ₽ дохода, а налог на самозанятости и НДФЛ считается только с полученного — часть 1 статьи 8 закона № 422-ФЗ, подпункт 1 пункта 1 статьи 223 Налогового кодекса) и коммунальные платежи в пустые месяцы — они ваши (часть 11 статьи 155 Жилищного кодекса).
Если не платить
Это не «серая зона», а неуплаченный налог с понятными последствиями: доначисление, пени за каждый день просрочки (пункт 3 статьи 75 Налогового кодекса), штраф по Налоговому кодексу — 20 % от неуплаченной суммы, а при умышленной неуплате 40 % (пункты 1 и 3 статьи 122 того же кодекса), — и отдельный штраф за неподанную декларацию (пункт 1 статьи 119 того же кодекса).
Есть и практическая сторона. Без договора и подтверждённых платежей сложно взыскать долг по плате и удержать депозит: в суде придётся объяснять, откуда брались переводы и почему вы не декларировали доход. Расписки и чеки защищают не налоговую, а вас.
Короткое правило выбора
- Одна квартира, наниматель — человек, доход до 2,4 млн ₽ в год: самозанятость.
- В этом году возвращаете НДФЛ за лечение, учёбу или покупку жилья: посчитайте оба варианта, НДФЛ может выйти выгоднее.
- Квартиру снимает компания: уточните, кто платит налог, — чаще всего удерживает она.
- Сдаёте апартаменты или нежилое помещение: самозанятость не подойдёт.
- Квартир несколько или доход выше лимита: считайте патент на калькуляторе ФНС и сравнивайте с НДФЛ.
Режим выбирается до первого платежа и фиксируется в голове вместе с датой: 28-е число для самозанятого, 30 апреля и 15 июля — для НДФЛ.